
Exemple de încasări și plăți
Înregistrarea încasărilor și plăților cu chitanță (cu numerar)
Încasarea cu chitanță: chitanța se folosește doar pentru operațiunile în numerar. O găsești în lista de documente după ce alegi o casă (nu o bancă) la Bancă/Casă. Vezi detalii complete aici.
Plata cu chitanță: documentul apare în listă tot după ce alegi o casă la Bancă/Casă.
Înregistrarea încasărilor și plăților prin bancă
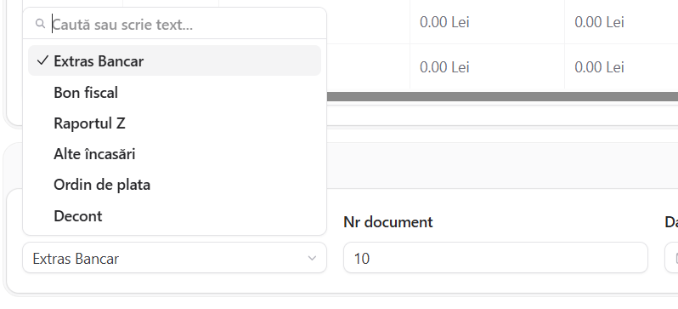
Pentru o încasare sau o plată prin bancă, la Document încasare (sau Document plată) alegi Extras bancar, iar la Nr document scrii luna extrasului: 2 pentru februarie, 3 pentru martie și așa mai departe. Dacă pe extras vezi numărul operațiunii, îl poți scrie pe acela.
Dacă ai ordin de plată, alegi Ordin de plată la Document încasare (sau Document plată) și scrii numărul ordinului.
Înregistrarea achizițiilor în ContApp
- Dacă ai factură și document de plată, înregistrezi factura la Achiziții → Facturi achiziții → Facturi achiziții și plata la Plăți furnizori;
- Dacă ai doar documentul de plată, fără factură, înregistrezi achiziția la Plăți diverse.
Atenție! Documentele de încasare și de plată apar în listă în funcție de tipul operațiunii:
- operațiuni în numerar: alegi casa și apare lista documentelor pentru încasările și plățile în numerar;
- operațiuni cu cardul sau prin ordin de plată: alegi mai întâi banca și apare lista documentelor bancare; cel mai folosit este extrasul bancar.
Înregistrarea TVA de pe documentele de achiziții
Valoarea TVA de pe facturile de achiziții se înregistrează în contabilitate astfel:
- dacă ești plătitor de TVA, înregistrezi TVA-ul separat de valoarea achiziției, în coloana dedicată de pe factură;
- dacă nu ești plătitor de TVA, înregistrezi achizițiile cu TVA inclus.
Important! Dacă ești plătitor de TVA, în Registrul jurnal de încasări și plăți (Contabilitate → Registre și Jurnale) sumele apar cu TVA, iar în Registrul de evidență fiscală apar fără TVA. ContApp face asta automat. Verifică aici dacă ești plătitor de TVA.
Aportul în numerar sau în bancă
Jurnalele de casă și de bancă nu pot avea sold negativ, deci ai nevoie de o încasare înainte să faci o plată.
Prima încasare poate fi de la un client. Dacă nu ai încă încasări și trebuie să faci o plată, înregistrează mai întâi un aport (bani puși de tine în activitate), cu o dată dinaintea plății.
- În ContApp aportul titularului îl înregistrezi la Încasări diverse, pe categoria fiscală Aporturi.
- Restituirea aportului o înregistrezi după primele încasări, la Plăți diverse, tot pe categoria fiscală Aporturi.
Soldul inițial la RJIP și la Casă sau Bancă
În Jurnalul de casă/bancă, soldul caselor și al conturilor se reportează automat de la o zi la alta și de la un an la altul, deci la 1 ianuarie nu ai nimic de făcut. Soldul inițial îl înregistrezi o singură dată, când începi să lucrezi în ContApp, ca încasare diversă pe categoria Aporturi.
Registrul jurnal de încasări și plăți (RJIP) arată doar încasările și plățile din anul ales, fără sold reportat. Dacă vrei ca soldul de la 31 decembrie să apară și în RJIP, ca primă încasare a anului nou:
- la 31 decembrie înregistrezi o plată diversă (pe fiecare cont sau casă) pe categoria Transferuri, cu soldul final din jurnal și explicația „Transfer sold”;
- la 1 ianuarie înregistrezi o încasare diversă cu aceeași sumă, tot pe categoria Transferuri, ca sold inițial.
Introducerea încasărilor conform raportului Z
Dacă folosești modulul Casă de marcat din ContApp, nu mai introduci raportul Z la Încasări diverse: bonurile le adaugi la Vânzări → Alte vânzări → Bon fiscal, iar Închide ziua din Rapoarte Z face singură înregistrările. Vezi Raportul Z și închiderea zilei. Procedura de mai jos e doar pentru cine nu folosește modulul.
- încasările în numerar și în substitute de numerar le introduci la Încasări diverse, pe casa definită;
- vânzările cu cardul le introduci la data extrasului, pe banca definită.
Important! Suma lor trebuie să fie egală cu totalul raportului Z din ziua respectivă.
Dacă ești plătitor de TVA, livrările cu TVA le înregistrezi la Vânzări → Facturare → Facturi vânzări.
- Definești o serie de tip Factură, cu seria Z;
- Creezi un client cu numele „Clienți casa de marcat”, cu adresa la care e înregistrată casa de marcat, și pe acest client înregistrezi livrările de bunuri și prestările de servicii cu TVA. Încasarea lor o înregistrezi la Încasări clienți.
Atenție! Dacă într-o zi emiți una sau mai multe facturi pentru anumiți clienți, le scazi din totalul de mai sus, astfel încât totalul facturilor să fie egal cu totalul raportului Z.
Retragerile și depunerile de numerar în casă și în bancă
Mutările de bani între casele și băncile tale (retrageri de numerar de la bancă, depuneri în bancă, mutări între două conturi) le înregistrezi cu butonul Transferuri, din listele Încasări și Plăți sau din Jurnalul de casă/bancă. Se deschide fereastra „Transferuri între case și bănci proprii”, unde alegi de unde ies banii, unde intră, suma și data. ContApp creează singur plata și încasarea, pe categoria Transferuri. Fereastra te avertizează dacă monedele diferă și se golește după salvare, pentru următorul transfer.
Aceste încasări și plăți apar în Registrul jurnal de încasări și plăți, dar nu intră în Registrul de evidență fiscală.
Utilizarea venitului obținut
Utilizarea venitului obținut (transfer din contul PFA în contul personal) de către titularul PFA sau al profesiei liberale nu este cheltuială deductibilă.
În ContApp o înregistrezi la Plăți diverse, pe categoria fiscală Transferuri, după extrasul bancar. Nu folosi butonul Transferuri: acela e doar pentru mutările de bani între casele și băncile activității.
Plățile făcute în interesul titularului sunt tot utilizare de venit net (de exemplu un bilet la film și popcornul) și nu sunt cheltuieli deductibile. Le înregistrezi la Plăți diverse, pe categoria fiscală Transferuri, cu explicația „Utilizare venit net”.
Îți recomandăm să nu faci plăți în interes personal din contul dedicat activității.
Introducerea bonurilor de combustibil deductibile 50%
- Dacă ai factură sau bon fiscal cu CIF înscris, înregistrezi factura la Achiziții → Facturi achiziții → Facturi achiziții și plata la Plăți furnizori. Dacă ești plătitor de TVA, trebuie să înregistrezi factura sau bonul fiscal de combustibil la Facturi achiziții ca să deduci TVA-ul.
- Când ai doar bonul fiscal cu CIF înscris și vrei să deduci TVA-ul, înregistrezi bonul la Facturi achiziții și, dacă ai plătit în numerar, introduci același bon și la plata furnizorului. Dacă ai plătit cu cardul, documentul de plată este extrasul bancar.
- Dacă ai doar bon fiscal emis de casa de marcat și nu deduci TVA, înregistrezi bonul direct la Plăți diverse.
Toate plățile le înregistrezi pe categoria fiscală „Cheltuieli cu autoturismul deductibile 50%”.
Cheltuieli cu sediul profesional sau cu punctele de lucru
Dacă contractul de furnizare și facturile sunt emise pe numele activității, adică pe numele PFA, II, IF sau al profesiei liberale (pe factură e scris CUI/CIF-ul activității), aceste cheltuieli le introduci integral pe cheltuieli deductibile. Dacă la același sediu mai funcționează și alte persoane, care deduc și ele cheltuieli cu utilitățile, le facturezi partea de cheltuieli care le revine. Procedezi la fel dacă la sediul profesional sau la punctul de lucru locuiesc și alte persoane fizice, de exemplu proprietarii imobilului.
În ContApp creezi furnizorii și un articol cu categoria fiscală Cheltuieli deductibile integral. Facturile le introduci la Facturi achiziții și le plătești la Plăți furnizori.
Dacă contractul de furnizare și facturile sunt emise pe numele proprietarului imobilului, deci pe factură NU este scris CUI/CIF-ul activității, calculezi procentul de cheltuieli care revine activității și doar această parte o introduci pe cheltuieli deductibile. Plata către proprietar se justifică prin contractul de închiriere sau de comodat, în care se specifică partea de cheltuieli (de exemplu, dacă activitatea ocupă o cameră de 20 mp dintr-un apartament de 60 mp, partea de cheltuieli este de 33%). La dosar adaugi o copie după factura de utilități și dovada plății: dispoziția de plată sau extrasul bancar, după caz.
În acest caz nu mai e nevoie să creezi furnizorii: creezi un articol cu categoria fiscală Cheltuieli deductibile integral și înregistrezi plățile direct la Plăți diverse, pe această categorie.
Achiziția de licențe
Cele mai multe achiziții de acest fel nu sunt licențe în sine, acestea sunt abonamente la actualizări, pentru că de regulă produsul este gratis și doar accesul la actualizări ale produsului este achiziționat, de regulă pe o perioadă de un an. În acest caz achiziția se înregistrează direct pe cheltuieli deductibile, nu pe active imobilizate și nici nu se amortizează.
Spre deosebire de achiziția de mai sus, o licență include toate actualizările viitoare pe perioada de suport al produsului de către furnizor. De exemplu o licență de Windows include actualizări pentru mulți ani de la data achiziției. Această licență se înregistrează pe amortizări necorporale și se amortizează pe o perioadă de 3 ani. În ContApp se creează automat planul de amortizare.
Comisioane reținute din încasări (de intermediari ca Airbnb, Booking, Bolt etc.)
Când un intermediar reține comisionul din decontare, în cont intră mai puțin decât ai facturat. Regula: încasezi factura la valoarea integrală de pe ea și înregistrezi comisionul separat, la aceeași dată: ca plată furnizor, dacă intermediarul emite factură de comision, sau la Plăți diverse, dacă nu emite. Diferența dintre cele două operațiuni este exact suma din extras.
Procedura completă — cum închizi o factură rămasă „încasată parțial”, ce faci când o singură decontare acoperă mai multe facturi, comisioanele bancare, comisionul în valută și documentele justificative — este în articolul dedicat: Facturi încasate parțial (comisioane reținute de intermediari).
Cotizațiile profesionale obligatorii
Cotizațiile profesionale obligatorii le înregistrezi la Plăți diverse, pe categoria „Contribuții profesionale obligatorii în limita a 5% din venitul brut realizat”.
Organizațiile profesionale nu emit facturi pentru aceste cheltuieli. Pentru contabilitate ajunge documentul de plată: chitanța sau extrasul bancar.
Schimb valutar sau transferuri între conturi cu valute diferite
Ai nevoie de două conturi definite în ContApp (Setări firmă → Case și Bănci): unul în valută și unul în lei.
Schimbul îl înregistrezi cu butonul Transferuri, din listele Încasări și Plăți sau din Jurnalul de casă/bancă. În fereastra „Transferuri între case și bănci proprii” alegi contul din care ies banii, contul în care intră, sumele din extras și data.
ContApp face singur restul: înregistrează plata dintr-un cont și încasarea în celălalt, pe categoria Transferuri, calculează diferența față de cursul BNR și o înregistrează separat, pe contul în lei, ca diferență de curs valutar favorabilă sau nefavorabilă. Diferențele nefavorabile sunt cheltuieli deductibile. Articolele folosite pentru diferențe le vezi în Setări firmă → Case și Bănci, tab-ul Diferențe curs valutar.
Comisionul de schimb valutar al băncii îl înregistrezi separat, ca plată diversă din contul în lei, pe categoria Cheltuieli deductibile integral.
Transferul se poate face între conturi în aceeași valută sau între un cont în valută și unul în lei; între două valute străine diferite (de exemplu EUR și USD) nu se poate face direct.
Înregistrarea vânzărilor anulate și restituirea sumelor încasate la neplătitorii de TVA
- Stornezi factura emisă inițial, care devine factură stornată. Prin stornare se creează o factură storno, cu valori pe minus, care se trimite în e-Factura.
- Ștergi încasarea facturii stornate (sume pe plus), dacă ai înregistrat-o.
- Înregistrezi din nou suma încasată, dar la Încasări diverse, pe categoria fiscală Transferuri, cu o explicație clară (de exemplu: „Încasare comandă anulată factura nr. 1245/25.07.2025”).
- Restituirea sumei încasate o înregistrezi, după document, la Plăți diverse, tot pe categoria fiscală Transferuri, cu o explicație clară (de exemplu: „Restituire comandă anulată factura nr. 1245/25.07.2025”).
- Astfel:
- soldul facturii stornate se anulează cu soldul facturii storno;
- încasarea se anulează cu restituirea. Aceste operațiuni nu afectează venitul impozabil, pentru că sunt înregistrate pe Transferuri.
Important! Dacă activitatea ta este impusă la normă de venit, restituirea sumelor încasate o înregistrezi la Încasări diverse, cu semnul minus, pe categoria Transferuri.
Înregistrarea achizițiilor anulate și încasarea sumelor restituite de furnizor
- Furnizorul trebuie să trimită prin e-Factura o factură storno, cu valori pe minus.
- Ștergi plata facturii stornate (factura de achiziție inițială, cu sume pe plus), dacă ai înregistrat-o.
- Înregistrezi din nou suma plătită, dar la Plăți diverse, pe categoria fiscală Transferuri, cu o explicație clară (de exemplu: „Plată comandă anulată factura nr. 1222/23.07.2025”).
- Restituirea sumei plătite o înregistrezi, după document, la Încasări diverse, tot pe categoria fiscală Transferuri, cu o explicație clară (de exemplu: „Încasare comandă anulată furnizor factura nr. 1245/25.07.2025”).
- Astfel:
- soldul facturii stornate se anulează cu soldul facturii storno;
- plata se anulează cu încasarea sumei restituite. Aceste operațiuni nu afectează venitul impozabil, pentru că sunt înregistrate pe Transferuri.
Constituirea depozitelor bancare pe un cont deschis pe CUI/CIF
- La constituire, înregistrezi o plată diversă pe categoria Transferuri, cu explicația „Constituire depozit bancar”.
- La desființare, înregistrezi o încasare diversă pe categoria Transferuri, cu explicația „Desființare depozit bancar”.
Dobânda o înregistrezi separat, ca încasare diversă pe categoria de venituri impozabile.
Observație! Îți e mai convenabil să faci depozitele pe un cont deschis pe persoana fizică (pe CNP), pentru că impozitul se reține la sursă și nu datorezi CASS și nici CAS pentru dobândă, dacă ajungi să depășești plafonul.
Chitanțele anulate și soldurile
Din octombrie 2026, chitanțele anulate nu mai intră în jurnalul de casă/bancă și nici în solduri. Dacă soldul de casă diferă de cel de dinainte, verifică în Jurnalul de chitanțe dacă ai chitanțe anulate: diferența este exact valoarea lor.
Vezi și: Raportul Z și închiderea zilei, Casa de marcat în ContApp, Încasări și plăți în valută. Diferențe de curs valutar..